1. 原油高騰:WTI原油先物は5月以来初めて再び1バレル100ドルを突破!
2. 債券利回り高水準:10年物、30年物、2年物の国債利回りが長期的ハイレベルに!
3. 86.5%:FRBによる利上げ予測高まる!
こんにちは、Gufo2/5です。先週の米国株式市場の動きと今週の予定をまとめます。
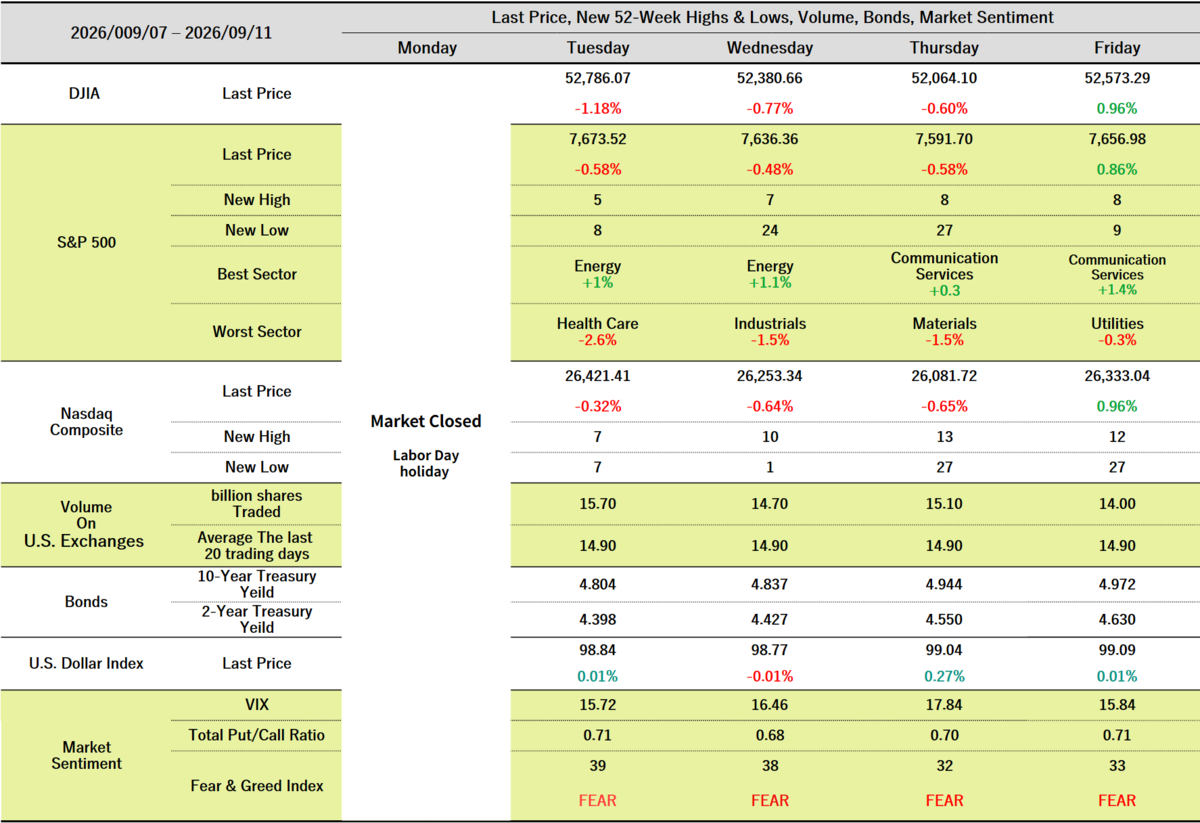
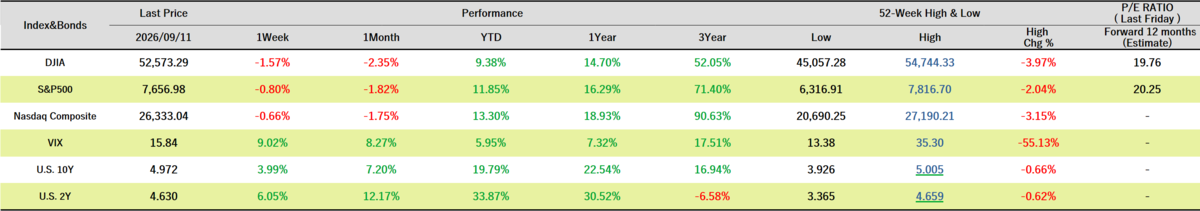
月曜日、休場(レイバー・デー)。火曜日、ソフトウェア関連株が値を下げ、原油価格が上昇したため、主要3株価指数は揃って下落しました。水曜日、原油価格の急騰、国債利回りが上昇したことで、主要3株価指数は反落して取引を終えました。木曜日、FRBの利上げ懸念の強まりと国債利回りの上昇によって、主要3株価指数は4日連読の下落となりました。金曜日、原油価格の反落、強固な消費者物価データを受けて、主要3株価指数とも上昇して取引を終えました。但し、主要3株価指数はいずれも週間では下落しました。
今週は小売売上高の発表が予定されており、FOMCも開催されます。原油価格の上昇が小売売上高に重くのしかかっているかもしれません。利上げが見込まれているFOMCですが、ウォーシュFRB議長の発言が気になるところです。
1.米国主要株価指数&米国債金利
1-1.マーケット記事斜め読み(①市場関連)
09/08
- この日の市場は、あらゆる方向からの逆風に晒されているように感じられた。
- 「この動きの原因はいつもの常連(主な要因)、すなわち原油、米国債、関税に行き着く。」(Charles Schwab)
- S&P 500は2026年に約12%上昇しているが、8月13日に記録した過去最高値からは約1%低い水準にとどまっている。
- 同株価指数の予想PERは6月初旬の21倍から19倍へと低下した。この割安化は、堅調な第2四半期決算発表を受けた予想利益の上方修正を反映している。(LSEG)
- S&P 500 ソフトウェア・サービス指数(1.4%↘)
- Salesforce(CRM:3.90%↘)、Intuit(INTU:4.14%↘)、ServiceNow(NOW:4.99%↘)
- OpenAIが先週発表した最新モデルGPT-6 Astraにより、AIが専門特化型ソフトウェア企業の既存サービスと競合するのではないかとの観測が再燃した。
- 「Astraはソフトウェア産業の破壊に対する懸念を再燃させ、半導体株やデータセンターの設備投資の恩恵を受ける銘柄が買われる一方でソフトウェア株が売られるという、一時期見慣れた古いトレンドを再開させた。」(Argent Capital Management)
- Intel(INTC:9%↗)
- Qualcomm(QCOM:3.2%↗)
- AmazonとのカスタムAIチップ開発における提携を発表した。
- 米国・イスラエルとイランとの戦争は依然として株式市場の重荷だ。
- 6ヶ月におよぶ中東戦争の大幅な拡大が懸念され、原油価格は6週間ぶりの高値をつけた。
- ブレント原油先物は1バレルあたり98ドルを超え、一時100ドルの大台に迫った。一方、WTIも1バレルあたり93ドルを上回った。
- イエメンのイラン支援勢力フーシ派がサウジアラビアのエネルギー施設を攻撃し、石油設備が炎上した。
- 「(月曜日)米国による新たな攻撃に対して反撃する。」(イラン)
- 「米国とイランの衝突は、一時的な混乱というよりも、市場における長期的な背景(前提条件)の様相を呈し始めている。」(loanDepot)
- 「中東における地政学的緊張の高まりがウォール街の投資家心理を冷やしている。原油価格の上昇によってインフレリスクが債券市場の議論の最前線に浮上する中、木曜日と金曜日には重要なPPIとCPIの発表が控えている。」(Interactive Brokers)
- 6ヶ月におよぶ中東戦争の大幅な拡大が懸念され、原油価格は6週間ぶりの高値をつけた。
- S&P 500 エネルギー指数(1%↗)
- Marathon Petroleum(MPC:2.4%↗)、Occidental Petroleum(OXY:1%↗)
- 200億ドル強の米国製品に対するカナダの報復関税が発効した。
- 「貿易戦争に勝者はおらず、敗者しかいない。より有利な取引を引きだそうとする強気な姿勢の裏側を見れば、こうした関税合戦は単に相手の損害を自分より大きくしようとするゲームに過ぎない。しかし歴史的に見て、真の敗者は常に過剰に釣り上がった財やサービスの代金を支払わされる消費者だ。」(Pave Finance)
09/09
- ブレント原油は警戒水準である1バレル=100ドルを超えて上昇した。
- WTI原油も1バレル95ドルを上回った。
- 7ヶ月目に突入した米国・イスラエルによる対イラン戦は、地域全体の紛争拡大への懸念を強めており、原油高がインフレを助長する格好だ。
- 指標となる10年物米国債利回りは、2023年11月以来の高水準に上昇した。
- 投資家は米国財務省が計画している60億ドル規模の長期債買戻しについても、一部で100億ドル規模への拡大が期待されていたため失望感を強めた。
- 「特に第3四半期の決算発表シーズンに入るまで業績予想に関する材料が少ないなか、市場に不透明感が残る要因となっています。」(U.S. Bank Wealth Management)
- Apple(AAPL:0.3%↘)
- ジョン・ターナスCEOのもとで初となる恒例の製品発表イベントを開催した。
- 同社初となる折りたたみ型iPhoneを新製品のiPhone 18モデルとともに発表した。
- ジョン・ターナスCEOは、消費者のスマートフォン買い替え頻度を高めるため、単なる微小な機能向上ではなく、より新しく刺激的な製品を投入するという圧力の高まりに直面している。
- Meta(META:6%↗)
- ユーザーに代わって電子メールの送信、自動車の売却、旅行の手配などを自動で行うことができるAIアシスタントを投入した。
- Alphabet(GOOGL:2.3%↘)
- Googleの親会社として、原子力発電の供給に関する大規模な契約を含め、今後2年間でフィンランドのAIインフラに少なくとも151億ドルを投資すると発表した。
- Dow(DOW:0.6%↘)、
- 同社がSaudi Aramcoとの200億ドル規模のパートナーシップからの撤退を検討している。(Bloomberg News)
09/10
- ブレント原油は6%跳ね上がって1バレル=107ドルに達した。
- WTI原油先物は5月以来初めて再び1バレル100ドルを突破し、最終的に103ドル近辺で取引を終えた。
- 米イスラエルによる対イラン戦争の影響でホルムズ海峡と紅海の双方の供給網が混乱した。
- 10年物財務省証券の利回りは約3年ぶりの高水準(4.9%)に上昇し、30年物の利回りは19年超ぶりの高水準、2年物の利回りは2年超ぶりの高水準に達した。
- 「イールドカーブの短期ゾーンでは、FRBが今後数ヶ月以内に利上げを行う可能性が高いため利回りが上昇している。一方、イールドカーブの長期ゾーンでは、債務と赤字の問題、そして粘着性のあるインフレのために利回りが上がっている。利回りの上昇は株式市場にとってマイナス材料だ。バリュエーションを押し下げ、企業運営のコストを増やし、消費者の生活コストも高くする。」(Baird)
- 世界的なガソリン価格の上昇と天然ガス価格の高騰を受けて、European Central Bank(ECB)は政策金利を2.25%から2.5%へと引き上げた。
- これは広く予想されており、イラン戦争開始以来、ユーロ圏が金融引き締めを行うのは2度目となる。
- 「トレードオフの選択はいっそう難しくなっている。ECBはまだ冷静さを保てると我々は考えているが、忍耐は限界に達しつつある。」(TS Lombard)
- S&P500の最近の下落は堅調な企業収益見通しと相まって、同ベンチマークの予想株価収益率(PER)を19倍へと押し下げた。
- これはトランプ大統領の解放の日関税発表が世界市場を混乱に陥れた2025年4月以来の割安な水準だ。
- Macy's(M:4.7%↘)
- 業績低迷が続く同社は通期の業績予想を引き上げた。
- American Eagle Outfitters(AEO:14%↘)
- 裁量的支出の不透明感から通期の既存店売上高見通しを据え置いた。
09/11
- この反発は、インフレや長期国債利回りの上昇に対する直近の警戒感、ならびに AIデータセンター建設に向けた巨額支出への懸念を受けた下落に続くものだ。
- S&P 500は8月13日に付けた最高値から約2%下落しているものの、2026年通年では依然として12%の上昇を維持している。
- これは、トレーダーが利上げの噂で売り、不確実性を排除する具体的なニュースで買うという典型的なパターンであった可能性がある。
- 「マクロ要因によって売りが誘発されるものの、押し目で市場を買えることに投資家が気づくと、速やかに買い戻されるという傾向を何度も目にしてきました。」(GraniteShares)
- ブレント原油先物は3%近く反落したものの、バレル当たり104ドル台を維持している。週間では約9%高にとどまっている。
- 中東の海上輸送ルートでの攻撃が供給混乱の長期化懸念を煽っている。
- Oracle(ORCL:1.8%↘)
- 同社の四半期決算が市場予想を上回った。
- Dell(DELL:12%↗)、Hewlett Packard Enterprise(HPE:12%↗)、HP(HPQ:8.4%↗)
- ACV Auctions(ACVA:44%↗)
- Copartが約19億ドルの買収に合意した。
2.主要経済指標
2-1.マーケット記事斜め読み(②経済指標関連)
09/10
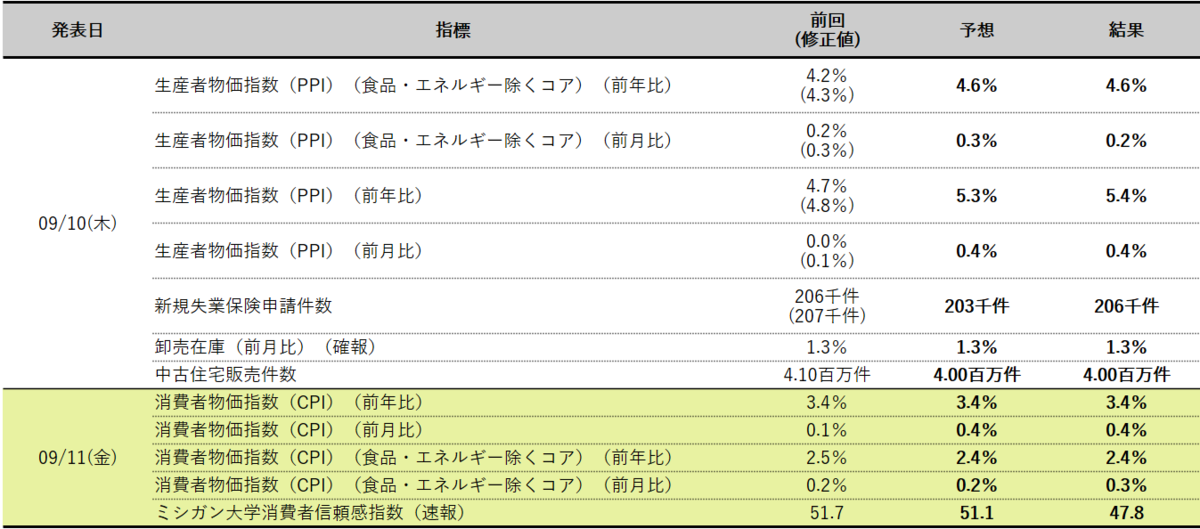
- エネルギー製品の価格持ち直しを背景に、8月の米卸売物価指数(PPI)は月次ベースで予想通りの上昇となった。
- ディーゼル燃料価格の急騰により、前月比で0.4%という極めて堅調な伸びを示した。
09/11
- 先月の U.S. 消費者物価は、ガソリン価格が2ヶ月連続の下落から反発したことで加速した。
2-2.マーケット記事斜め読み(③FRB関連)
09/08
- 10年物米国債利回りは4.795%に上昇した。
- 財務省は水曜日に390億ドル相当の10年債、木曜日に220億ドル相当の30年債の入札を予定している。
- 「高い利回りにもかかわらず需要が低調であれば、FRBが来週利上げに踏み切るかどうかを見極めようと投資家が控えているサインかもしれない。前回の一連の入札での反応はまちまちだった。」(Charles Schwab)
- トレーダーは来週のFRBの政策決定会合での利上げ確率を60%と見込んでいる。(FedWatch)
09/10
- トレーダーらは現在、FRBが来週少なくとも25bpsの利上げを行う確率を70%と見込んでおり、木曜日の発表前の約64%から上昇した。(FedWatch)
09/11
- 来週開催されるFOMCでの0.25%の利上げ確率は86.5%へと急上昇した。
- 「これは確実な結果に極めて近い。FRBは適切な判断を下して利上げを行うはずであり、それはインフレを抑制する上で限定的とはいえプラスに働く。」(GLOBALT Investments)
- 「もし利上げが市場にとって実際には好材料だとしたらどうでしょうか。利上げによってウォーシュFRB議長がインフレ退治に本気である姿勢を示すことができ、結果として債券市場の圧力を和らげることができるのではないか。これは複雑な力学です。株は一般的に高金利を嫌います。高金利は景気を減速させ、株式と比較して債券の魅力を相対的に高めるからです。しかし、市場は何よりも安定性を重視します。FRBによる利上げ予測が高まり始めると、市場の重荷となる傾向があり、今週前半にはおそらくその動きが見られました。それでも現時点では、広く予想されている(かつ明らかに正当な理由のある)FRBの利上げは安定性を高め、制御不能なインフレへの恐怖を鎮め、株式市場が本来重要視すべき点、すなわちAIのインフラ構築とそれがもたらし続ける利益のフィーバー(大豊作)に焦点を当てることを可能にします。そして、投資家がそこに注目すればするほど、市場のパフォーマンスは向上します。」(Barron’s)
3.投資状況(Performance&Market Value)
【ある長期投資家の独白】
One More Thing、Appleのターナス新CEOは9日、初の製品発表イベントで折りたたみ型iPhone(iPhone DUO)をこの言葉とともに発表しました。ジョブズが使っていたお得意のフレーズで、iPhoneが発表されておよそ20年となる今回のイベンドで久しぶりに聞くことができました。特に、iPhone DUOはこれまでとは一線を画すデザインとなり、ターナス新CEOの思いの強さをあの言葉で窺い知ることができたように思います。
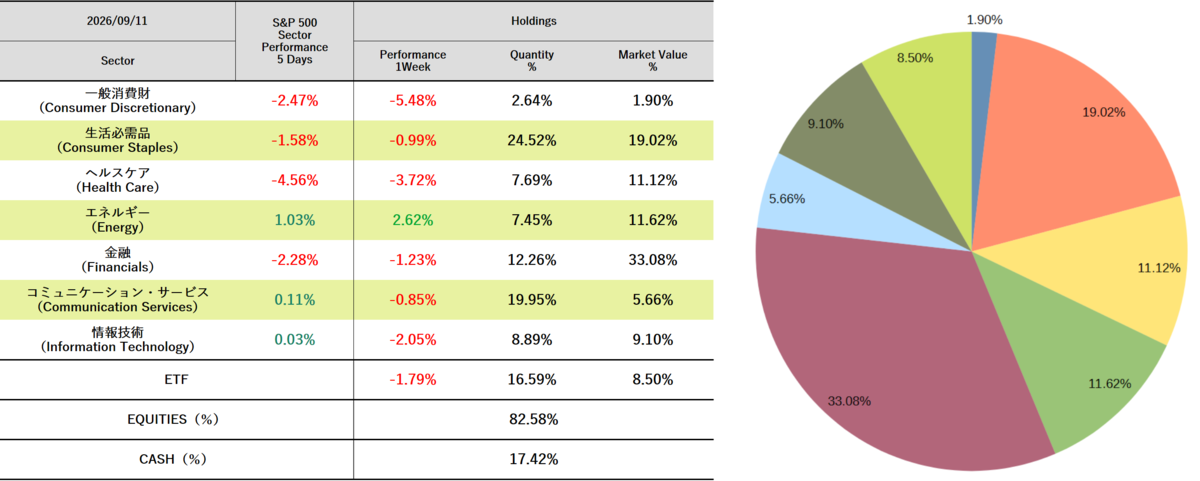
先週のポートフォリオパフォーマンスはエネルギー以外はだめでしたね。本当はいくつか保有銘柄を追加購入しようとしていたのですが、見送りました。主要3株価指数も高値から2%~3%下のレベルの高値圏にありますが、金利が5%に近づきつつある中、株価の評価が更に厳しくなるのではないかと感じたからです。市場センチメントも40以下に下がって来ています。
- 購入:なし
- 売却:なし
- 配当金:保有銘柄の一つ(ヘルスケア)に支払いあり
【過去記事】
最後まで読んでいただきありがとうございます。
では、また。
<免責事項>
ここに記載した情報はあくまでも個人のためのものであり、投資のための助言を目的とするものではありません。掲載している情報は、可能な限り正確を期すよう努めておりますが、誤情報であったり、古くなっている場合があります。また、当サイトに掲載された内容によって生じた損害等の一切の責任を負いかねますことをご了承ください。