
1. 国債利回りが高水準:暴落やリセッションを引き起こしかねない水準にまで上昇!
2. 51,000:過去3ヶ月間の月平均雇用増加数は労働市場全体の需給バランスをとるのに十分!
3. 期待の変化:市場はFRBの10月会合での利上げ可能性をほぼ完全に否定!
こんにちは、Gufo2/5です。先週の米国株式市場の動きと今週の予定をまとめます。
月曜日、原油価格と米国債利回りの上昇を受け、主要3株価指数は反落しました。火曜日、長期金利が数十年ぶりの高水準圏の中、主要3株価指数は続落しました。水曜日、インフレ指標が市場予想を下回ったのを受けて利上げ観測が後退、Nasdaq Compositeは上昇しましたが、S&P 500はわずかに下落しました。木曜日、主要3株価指数は序盤の下げから持ち直し、わずかに上昇して取引を終えました。金曜日、雇用統計が予想を下り、FRBの利上げ観測が後退したため、主要3株価指数は続伸して今週の取引を終えました。
今週は注目される経済データの発表はありません。9月単月では、Nasdaq Compositeのみプラス圏で終え、S&P 500とDJIAはそれぞれ0.45%、4.29%のマイナスとなりました。今週後半から一部企業で第3四半期の決算発表が始まり、来週火曜日の金融大手各社の発表で本格的な決算シーズンが幕を開けます。中間選挙を控え、10月の株価動向が気になるところです。
1.米国主要株価指数&米国債金利
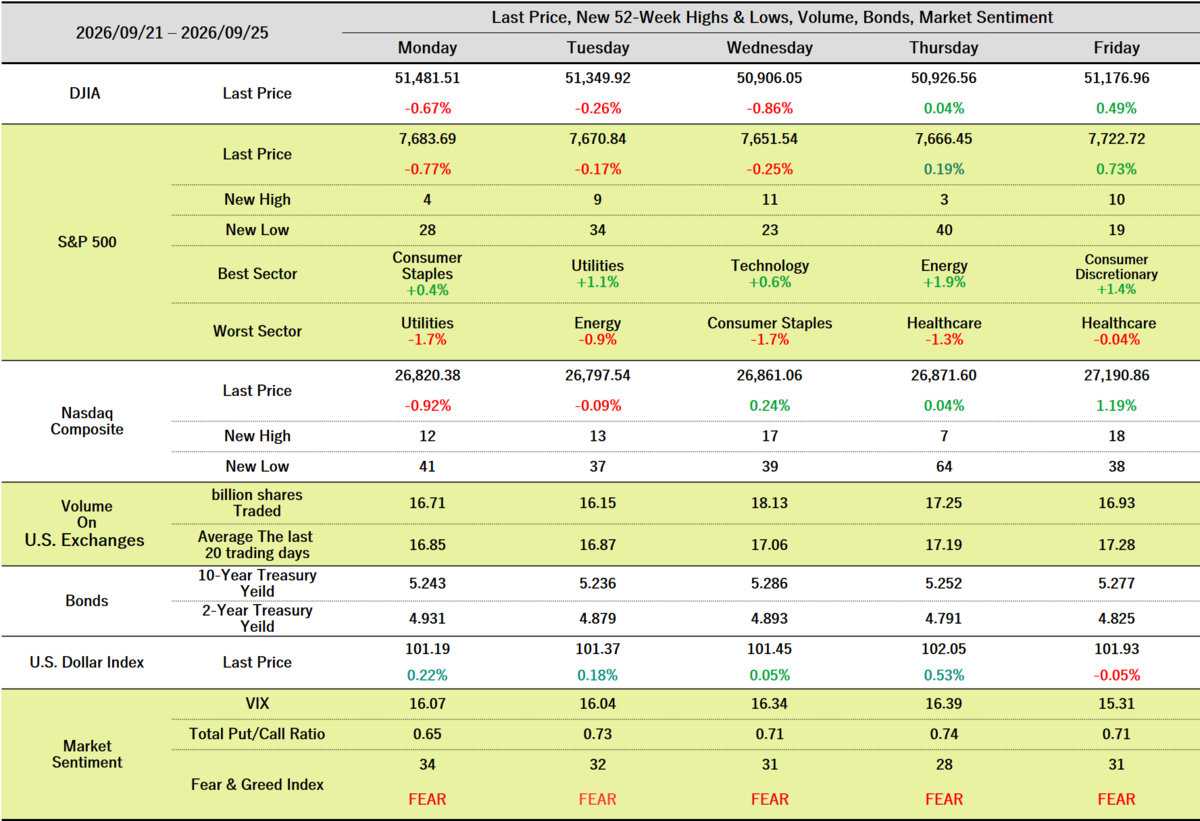
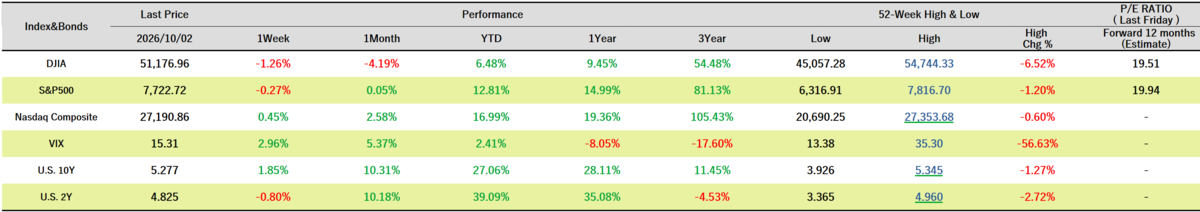
誤)2026/09/21 – 2026/09/25 → 正)2026/09/28 – 2026/10/02
1-1.マーケット記事斜め読み(①市場関連)
09/28
- 原油価格は急騰したが、上げ幅を縮小した。
- トランプ大統領がイランからの和平案を拒否したが、カタールの仲介者が両国と協議を行って合意の可能性を模索するとの観測があった。
- 和平合意が近いという期待が薄れ、ここ数日、原油価格が上昇を加速している。
- 「戦争が外交的に解決すれば、原油価格と金利の低下に確実に寄与するだろう。しかし、中間選挙後もイランが核計画の廃棄に同意しなければ爆撃を再開する意向を示している。これは、原油価格の高止まり、粘着質なインフレ、そして中央銀行によるさらなる金融引き締めを意味する。」(Yardeni Research)
- 原油や軽油の価格上昇はインフレ懸念を煽り、米国債利回りを押し上げた。
- 物価圧力が下がらない場合、さらなる利上げが必要になる可能性がある、とするFRB高官の発言も利回り上昇に拍車をかけた。
- 「イランが原油価格を動かし、原油価格がインフレを動かし、インフレが金利を動かしている。金利が株式に対してかなり魅力的に見える水準に達しつつある。これは実に約20年ぶりのことであり、我々が確実に注視している点だ。現在は収益のストーリーというよりも、バリュエーションのストーリーだ。片腕を後ろに縛られた状態で20年間戦ってきた資産クラスが、今や突然、かなり競争力を持って見えるようになっている。」(Cresset Capital Management)
- 「債券利回りが上昇するにつれ、投資資金の獲得において債券が株式に対して次第に優位に立つようになります。たとえ企業業績が堅調を維持したとしても、割引率の上昇は株価のバリュエーションに大きな圧力をかけ、市場のボラティリティを高める要因となる可能性が高いでしょう。」(Principal Asset Management)
- Boeing(BA:6.9%↘)
- Federal Aviation Administration(FAA)が、新たに判明したソフトウェアの問題が解決されるまで、長期間遅延している737 MAX 10の認証を延期すると発表した。
- Nvidia(NVDA:1.6%↗)
- 企業として過去最大規模となる1,500億ドルの自社株買い枠を承認したと発表した。
- Tesla(TSLA:3.9%↘)
- 第3四半期の納車台数の伸び悩みを取り上げ、目標株価を引き下げた。(J.P. Morgan)
09/29
- 米30年債利回りは一時、2002年6月以来の高水準を記録した後、3bps上昇の5.592%となった。
- 2年債利回りは、一時2024年5月以来の高水準となる4.9596%を付けた後、3.51bps低下の4.889%で引けた。
- 10年債利回りは、一時2007年6月中旬以来の高水準となる5.2932%を記録した後、1.32bps上昇の5.255%となった。
- 水曜日の米個人消費支出(PCE)価格指数発表を前に、投資家は金利の見通しに神経質になっている。
- 「一部の投資家は明日のPCEに備えている。インフレ加速が確認されれば10月の利上げが確実視されることになり、それが現在の債券市場の警戒要因の一部になっている」(Spartan Capital Securities)
- フランス10年債利回りは4.74%付近で張り付き、2008年の高水準圏を維持、月間としては2022年以来最大の上昇幅となる勢いを見せた。
- 国債利回りはグローバル市場の錨であり、リスク資産である株式への投資における基準価格であり、住宅ローンや企業準備調達のベンチマークでもある。金利の上昇は、政府、企業、家計の予算圧迫につながる。
- 「(国債利回りの水準について)大半の市場において暴落やリセッションを引き起こしかねない、実に懸念すべき金融引き締め感だ。」(Innovation Investor)
- Anthropic
- IPO目論見書によると、同社は過去1年間で急成長を遂げたものの、赤字幅も拡大している。同社は2兆ドル以上の評価額を目指しており、ウォール街がAIリーダー企業を測る新たな基準となる可能性がある。
- 原油価格は下落した。
- 米原油先物は3.22ドル安の1バレル=89.38ドルで清算し、ブレント原油先物は2.69ドル安の102.59ドルで清算した。
- 中東からの原油輸出が回復に向かっている兆候に関心が集まった。
- 「戦争終結のためにイランに何も提示していない。」(トランプ大統領)
09/30
- 2年債利回りがわずかに上昇に転じ、長期債利回りは堅調な経済成長への期待から上昇を続けた。
- 「市場が注目しているのは、経済が拡大を続け、その高金利を消化できるかどうかである。これまでのところ市場の動きは歴史的パターンに似ており、経済が成長し、企業業績が堅調で、構造的なテーマが存在するときは、市場は高金利の影響を乗り越えてきた。しかしながら、これらの高金利が一段と高い水準でより長く維持されれば、ポートフォリオの債券部分に深刻な打撃を与え始め、信用供与や利用可能な信用を制限する可能性がある。もし投資家がそうした状況によって今後1〜2四半期で経済成長や企業収益性が圧迫されると感じ始めれば、市場では非常に急速な逆風(下落反応)が見られることになるだろう」(Ameriprise Financial)
- 月間ベースパフォーマンス
- S&P 500(0.45%↘):直近4ヶ月間で3度目の下落を記録した。
- Nasdaq Composite(1.86%↗):2ヶ月連続の上昇を記録した。
- DJIA(4.29%↘):5ヶ月続いた連騰がストップした。
- 四半期ベースパフォーマンス
- S&P 500とNasdaqComposite:2四半期連続、直近6四半期のうち5回目となる四半期ベースでのプラスを記録した。
- DJIA:直近3四半期中2回目のマイナスとなった。
- 「今月、利回りが急昇する中で、健全な経済データが力強い企業収益の見通しを示し続けたため、株式は季節的な逆風を乗り切りました。これにより投資家は現在のバリュエーションに納得感を得ています。」(Interactive Brokers)
- 10月のFRBによる追加利上げの可能性が低くなり、堅調な経済成長と底堅い労働市場が揃っていることから、株式市場が上昇に向かう十分な根拠が存在している。
- Hewlett Packard Enterprise(HPE:3.9%↗)
- ネットワーク事業の長期売上高成長見通しを引き上げ、Vultrとの12億ドルの提携を発表した。
- Moderna(MRNA:5.3%↘)
- Citigroupが同社の投資判断を中立から売りに引き下げた。
10/01
- 長期国債利回りが数十年来の高水準付近で推移し続けるなかでも、株式市場は3日続落に歯止めをかけ、第4四半期に向けて好スタートを切った。
- 2年物米国債利回りは約10bps下落し、2025年8月以来の大きな日次下落幅となる見通しとなった。
- 「バリュエーションは低下したものの、市場は依然として割安とは言えず、株式市場に対して弱気にはなっていない。緩やかに進展することはできるが、株式と債券の双方でより高いボラティリティを予想している。誰もが新しい日常(ニューノーマル)に適応しつつある。現在市場で起きていることに特に恐ろしい点はない。人々が過去数年間にわたって活動してきた環境とは少し異なるというだけであり、ある程度の調整が必要になるだろう。」(Certuity)
- 中国が燃料輸出を停止し、市場の供給逼迫が一段と進むとの懸念から、Brent原油先物は1バレルあたり4ドル以上上昇して引けた。
- Accenture(ACN:15.78%↗)
- 通期の売上高見通しが予想を上回った。
- Micron Technology(MU:3.03%↗)
- 予想を上回る売上高見通しと供給契約に基づく320億ドルの顧客コミットメントがAI関連取引への信頼感を補強した。
10/02
- 「本日のニュース(非農業部門雇用者数)は、経済が過熱していないという意味においては悪くない。しかし、それがどこまで良い材料と言えるだろうか。確かに短期的利上げの可能性が消えた点では好ましいが、経済に対する懸念やインフレへの懸念は残っており、人々は慎重な楽観論を維持している状態だ。とはいえ、この上昇相場を誰もが嫌気しているからこそ、年末にかけて、あるいは少なくとも今後1〜2ヶ月の間にショートスクイーズ(踏み上げ)による上昇が起きる可能性はある。」(SummitTX Capital)
- 足元の利上げ観測が後退したことで、金利に敏感な銘柄が買われた。
- Nvidia(NVDA:1.3%↗)、Tesla(TSLA:4.7%↗)
- Nike(NKE:3.6%↘)
- 中国市場の不振による通期売上高の予期せぬ急減予測を発表し、人員削減とグローバル事業部門の再編を決めた。
- データストレージ関連株も下落した。
- Western Digital(WDC:10.22%↘)、 Seagate Technology(STX:10.21%↘)
- Toshibaは、AIデータセンター向けハードディスクドライブの生産能力を2027年度までに倍増させる計画だ。(Nikkei)
2.主要経済指標
2-1.マーケット記事斜め読み(②経済指標関連)
09/29
- 9月の米消費者信頼感指数は12年余りぶりの低水準に低下した。
- 家計は今後6ヶ月間、景況感と労働市場の双方が悪化すると予想している。
09/30
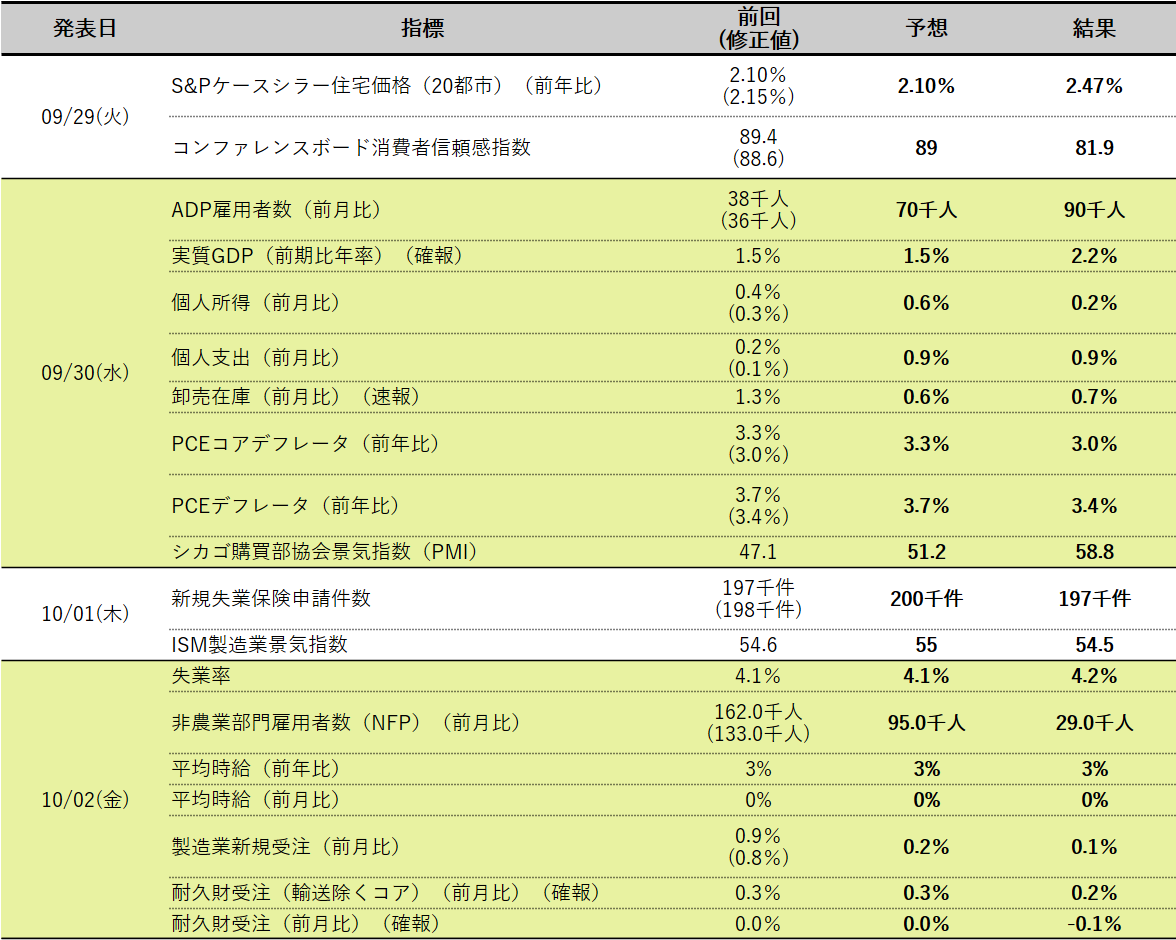
- 商務省発表の8月の個人消費支出価格指数(PCE)は前年同月比3.4%の上昇となった。
- エコノミスト予想の3.7%を下回った。(Reuter)
- アナリストらは、経済分析局によるPCE算出方法の最近の変更が数値の押し下げに寄与したと指摘している。
- 8月のコア個人消費支出価格指数(PCE)は前月比0.2%上昇した。総合PCEは0.3%上昇した。
- 第2四半期のGDP改定値は、堅調な個人消費とAIインフラ構築を後押しする設備投資に支えられ、年率換算で2.2%へ上方修正された。
- ADPによると、今月の民間雇用者数は、前月の36,000人(下方修正後)の増加に続き、90,000人増加した。
10/01
- 労働省発表の新規失業保険申請件数は19万7000件に減少した。
- エコノミスト予想の20万件を下回った。(Reuter)
- Institute for Supply Management(ISM)発表の製造業PMIが8月の54.6から前月は54.5へとわずかに低下した。
- 明日9月の雇用統計が発表される。
- エコノミスト予想では、前月の16万2000人増に続き、先月の雇用者数は8万4000人増にとどまると見込まれている。(FactSet)
10/02
- 労働省発表の前月の非農業部門雇用者数は2万9000人増にとどまり、過去2ヶ月分も大幅に下方修正された。
- エコノミスト予想の9万人増を大幅に下回る結果となった。(Reuters)
- 9月の雇用統計は相変わらずノイズの多いデータの集まりであった。
- 「(このレポートは)乱数発生器だ。米国の雇用データは常に変動が激しいが、2026年はそれを新たな極限にまで高めた。」(TS Lombard)
- 過去3ヶ月間の月平均雇用増加数は現在5万1000となっており、これは労働市場全体の需給バランスをとるのに十分であると大半のエコノミストが考える水準に合致している。
- 失業率は9月に4.1%から4.2%へとわずかに上昇した。
- この上昇は主に、労働参加率の向上と労働力人口の増加によるものだ。
- 12ヶ月ベースで見ると、失業率は低下しており、失業保険申請件数は解雇が少ないことを示しており、雇用成長は労働市場のバランスを維持するのに十分である。
- 月間の賃金伸び率は0.1%増にとどまり、低調であることが証明された。
- これは労働市場がインフレ圧力を高めていないという良い兆候であるが、生活費の高騰に苦しむ多くの米国人にとっては厳しい現実だ。
2-2.マーケット記事斜め読み(③FRB関連)
09/28
- 「AI関連の需要や原油価格の上昇に起因するインフレ圧力が今後数ヶ月間続くと予想していると述べた。」(クックFRB理事)
- 経済データによると、経済が堅調なペースで拡大していることを示しており、FRBが10月の会合で利上げを行うとの観測はここ数日で高まっている。
- 市場は現在、来月の中央銀行の会合で少なくとも25bpsの利上げが行われる確率を70.3%と織り込んでおり、1週間前の57.6%、1ヶ月前の17.7%から上昇している。(FedWatch)
09/29
- 「今月初めの米中央銀行による政策金利引き上げを受け、これ以上の追加行動をとる緊急性はない。」(ニューヨーク連銀のウィリアムズ総裁)
- 次回10月の政策決定会合での0.25%利上げの確率は約50%となり、同日早朝の70%近くから低下した。
- 短期金利先物市場では現在、年内1回のみの利上げが織り込まれている。これは、経済が想定通りに推移すればそれが妥当だとするウィリアムズ総裁の見解を受けたものだ。
- 「インフレ率がFRBの目標を5年半にわたって上回る状態を放置することは火遊びだ。長期的な影響を及ぼす供給ショックに対応する必要があるかもしれない。」(シカゴ連銀のグールズビー総裁)
09/30
- 「物価圧力が長期間にわたり高すぎる水準にあったため、労働市場を損なうことなくインフレ率を引き下げることに注力している。」(クックFRB理事)
- 10月のFRBの会合で少なくとも25bpの利上げが行われるとの市場の期待は、前セッションの約51%、1週間前の約71%から、約37%へと急低下した。(FedWatch)
10/01
- 9月の25bpsの利上げに続き、中央銀行が再び利上げを行う前に慎重姿勢を維持する可能性を示唆した。(ジェファーソンFRB副議長)
- 「2027年に向けて経済を抑制するために追加利上げが必要になると予想しているが、次の行動が今月行われるべきかどうかは確信が持てない。」(ミネアポリス地区連銀のカシュカリ総裁)
- 「PCEデフレーターの鈍化、FRB高官のタカ派姿勢の和らぎ、軟調な経済指標を受けて今週大幅に低下した10月の利上げ確率は、雇用統計と9月のインフレ指標次第となる可能性が高い。」(Charles Schwab)
- 堅調な雇用統計が示されれば、FRBにとっては労働市場よりもインフレ抑制を優先する余地が生じる。個人消費支出(PCE)物価指数で測定された8月のインフレ率は前年比3.4%と予想をわずかに下回ったものの、FRBが目標とする2%を依然として大きく上回っている。
- 市場が織り込む少なくとも25bpsの利上げ確率は、1週間前の68.6%から28.2%に低下した。(FedWatch)
10/02
- 「9月の雇用統計によってFRBの関心がインフレから逸れるべきではない。しかし、今週のハト派的なFRB高官の発言の多さを考えると、市場がこれを1月の利上げ観測を後退させるもう一つの理由と捉えたことに驚きはない。」(Bank of America)
- 非農業部門雇用者数の予想以上に弱いデータを受けて、10月末の会合でFRBが少なくとも25bpsの利上げを行うとの観測は22.7%に低下した。(FedWatch)
3.投資状況(Performance&Market Value)
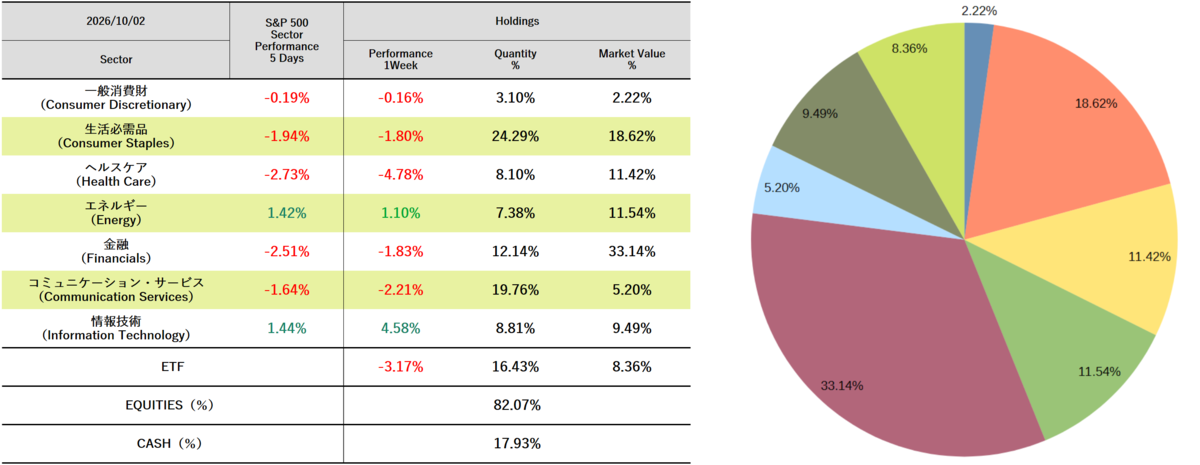
【ある長期投資家の独白】
▼9月をなんとか乗り切りましたね。
アノマリーによれば、9月はパフォーマンスを大きく下げることが多い月と言われていますが、今年は驚くような下げにはなりませんでした。Nasdaq Compositeは最高値を更新しましたし、S&P500の下げも1%以下でした。これはAI関連企業のファンダメンタルズの強さと業績の裏付けがあるからなのでしょう。直近の報道によれば、AI関連需要の拡大で、来年も半導体(高帯域幅メモリーなど)の深刻な供給不足に陥る可能性が高いそうです。先週、Meteが発表したMuse(AIエージェント)がパーソナルアシスタントとして個人の行動や消費を動かすのであれば、GoogleやAmazonも黙っていないでしょうから、よりパフォーマンスのいいAIエージェントで追随するはずです。なので、それらを支えるAIファクトリーに対する投資もまだまだ続くことになります。しかし、長期化する高金利は彼らにとっても資金調達の大きな重しとなるでしょう。
▼先週の出来高を見ると、20日平均出来高が緩やかに上昇しています。
これは市場参加者の変化の表れかもしれません。Nasdaq Compositeは上昇していますから、個人だけでなく機関投資家やヘッジファンドが、次の大きな動きに向けて一斉に動き出しているシグナルの可能性がありますね。
- 購入:一般消費財の保有銘柄の一つを追加購入
- 売却:なし
- 配当金:なし
【過去記事】
最後まで読んでいただきありがとうございます。
では、また。
<免責事項>
ここに記載した情報はあくまでも個人のためのものであり、投資のための助言を目的とするものではありません。掲載している情報は、可能な限り正確を期すよう努めておりますが、誤情報であったり、古くなっている場合があります。また、当サイトに掲載された内容によって生じた損害等の一切の責任を負いかねますことをご了承ください。
