
1. 4%超下落:Nasdaq Compositeが6月以来で最悪のパフォーマンスを記録!
2.3.7%増:消費者物価指数(9月)が上昇ペース加速、エネルギー以外に価格上昇圧力広がる!
3. 5.0%増:生産者物価指数(9月)が4年半ぶりの大幅な伸び、財・サービスのコスト上昇!
こんにちは、Gufo2/5です。先週の米国株式市場の動きと今週の予定をまとめます。
月曜日、第3四半期決算と経済指標の発表を前に、Nasdaq Compositeは続落しました。それでも、強気相場は月曜日に4周年を迎えました。火曜日、大手銀行によるまちまちの四半期決算と半導体株の下落により、Nasdaq Compositeは下落して取引を終えました。水曜日、インフレ指標が予想を上回ったため、追加利上げへの懸念がAI関連株を直撃し、Nasdaq Compositeは大きく下げて取引を終えました。木曜日、AI関連株からヘルスケア株や消費財株への資金シフトにより、S&P 500は上昇して取引を終えました。金曜日、原油価格の急騰やAI関連ハイテク株への売り圧力により、主要3株価指数とも下落して取引を終えました。
今週は注目される経済データの発表はありません。
大手銀行のまちまちな決算発表に始まり、巨額負債のための借入金返済懸念へと恐怖感が大きくなり、週後半は出来高を伴い、センチメントが久しぶりに大きく左(EXTREME FEAR)に振れました。DJIAは非ハイテク銘柄の保有が奏功して週足でプラスとなりましたが、決算発表が本格化する中、S&P 500とNasdaq Compositeが反発するのか気になるところです。
1.米国主要株価指数&米国債金利
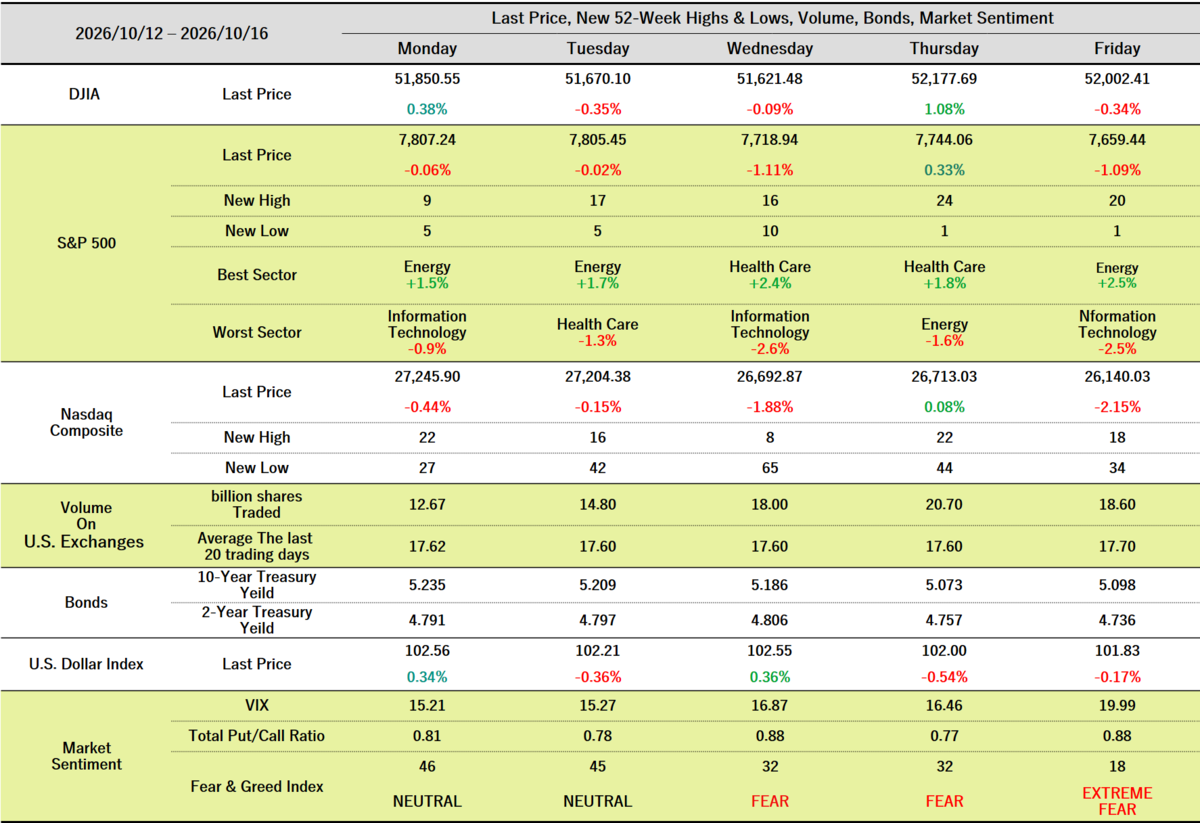
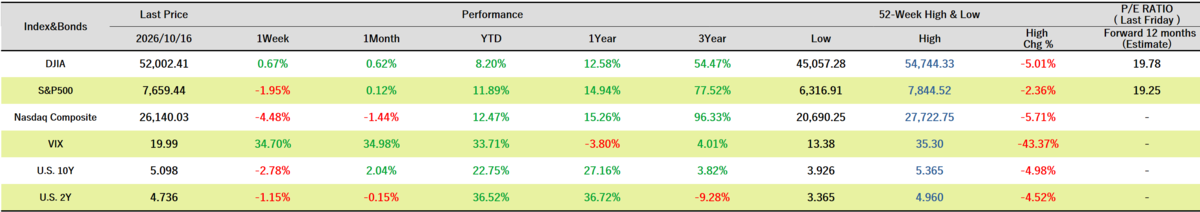
1-1.マーケット記事斜め読み(①市場関連)
10/12
- 原油先物は1バレルあたり約2ドル急反発した。
- 週末にリヤドの国際空港に対して致命的な攻撃が行われた。
- この攻撃により、トランプ大統領がロシア産ディーゼル油の新たな輸出を歓迎し、エネルギー関連施設を標的としたロシア・ウクライナ間の停戦について言及したことで高まっていた増産観測がかすむ形となった。
- この日の投資家はリスクを積極的に取るリスクオンの気分にはなれず、ハイテク株が売りを牽引して市場を押し下げた。半導体株や光学関連株もこの売り注文に巻き込まれた。
- 背景には、中国の先端半導体メモリーメーカーであるCXMTが年末までに新製品を投入する計画を立てていることがある。
- 「メモリー市場で最も収益性の高い領域に対する直接的な攻撃だ。」(InvestorPlace)
- Micron(MU:3.88%↘)、SK Hynix(SKHY:4.02%↘)
- 今後数日間、米国の投資家は企業業績に注目する予定であり、主要米銀が火曜日早々に決算を発表する。
- アナリストらは第3四半期の S&P 500 企業の利益が30.6%急増すると予想していた。(LSEG IBES)
- 市場のコンセンサス予想ではS&P 500構成企業の1株当たり利益(EPS)が売上高12.3%増を背景に前年同期比29.5%増加すると見込まれている。仮にこれが実現すれば、3四半期連続で25%を超える利益成長を達成することになる。
- アナリスト陣も第3四半期中に、S&P 500のボトムアップ方式による第3四半期EPS予想を1.4%引き上げた。過去5年間の同期間では平均2.2%引き下げられていたことを考えると異例である。
- 「(第2四半期においてS&P 500のEPSが伸び率予想の2倍以上に達したことを踏まえ)今回のハードルがわずかに上がったことは、大きな障害にはならない可能性が高い。」(Ameriprise)
- 高止まりするエネルギー価格がインフレ懸念をあおっていることから、株式投資家は債券利回りが最近24年ぶりの高水準に達していることに警戒感を示してきた。
- 「週の後半に向けて、いくつかの重要な経済報告が控えている。投資家が債券市場の方向性の欠如によっても慎重になっている。我々はまた決算も待ち構えており、それは非常に重要である。火曜日に発表を行う4大銀行は大きな影響を与える可能性がある。」(Ingalls & Snyder)
- 「(今後のデータや決算、そして原油価格の高騰を指摘し)警戒すべきことがたくさんある。暗闇の中で列車が来るかどうかわからないまま線路を歩いているようなもので、だから、知ってのとおり、非常に慎重に行動しているのだ。」(Dakota Wealth)
- Starbucks(SBUX:1.7%↗)
- Chipotle Mexican Grill(CMG:3.8%↘)の買収を行わないと発表した。
- Microsoft(MSFT:1.1%↗)
- 独自のAIチップの大規模展開計画を発表した。
- Salesforce(CRM:2.0%↗)
- BofA Global Researchが同株の投資判断をアンダーパフォームから買いに引き上げた。
- eBay(EBAY:2%↗)
- Morgan Stanleyが同株をトップピックリストに追加した。
10/13
- PHLX Semiconductor Index(SOX:0.23%↘)
- 同指数は、過去5営業日で8%以上下落したが、年初来では70%以上の上昇を維持している。
- Micron Technology(MU:3.6%↘)、Applied Materials(AMAT:7.0%↘)
- Broadcom(AVGO:0.7%↗)
- 前日、ホック・タンCEOが、同セクターへの一部の投資フローをカジノ賭博になぞらえた。
- CXMTによる技術的進歩の報道が、競争激化への懸念を浮き彫りにした。
- Citigroup(C:5.6%↘)、Goldman Sachs(GS:0.2%↘)
- 両行ともに利益予想を上回った。
- Wells Fargo(WFC:3.1%↘)
- 純金利収入が予想を下回った。
- JPMorgan Chase(JPM:0.9%↘)
- 市場予想を下回る減益となった。
- 大手銀行は、一般的な消費者信用の質は依然として概ね健全である点を強調した
- 「これら大手企業における収益成長の背景は良好です。名目成長率、低い失業率、健全な信用状態、そして力強い資産効果が揃っています。」(Gabelli Financial Services Opportunities ETF)
- 好調な決算シーズンへの期待が、米・イ戦争への懸念、急上昇する債券利回り、高止まりする原油価格に関連するインフレへの懸念を相殺している。
- 「多くの投資家は、市場の関心が債券市場や、長期にわたって高止まりする原油価格、そして高金利といった要素から離れ、企業収益に向けられ始めるかもしれないという点に、安堵感を抱いている。」(Longbow Asset Management)
- S&P 500は2026年に14%上昇しており、AI関連のテクノロジー株に押し上げられている。しかし、同指数内の時価総額中央値の銘柄の上昇率は5%未満であり、S&P 500の構成銘柄のうち200以上が年初来で下落している。
- Johnson & Johnson(JNJ:5.7%↘)
- 利益予想を上回ったが、医療技術部門は成長減速となった。
- UnitedHealth(UNH:0.2%↘)
- 予想を上回る決算を発表した。
- Bumble(BMBL:57%↗)
- 13億ドルの買収案件に合意し非公開化することになったと発表した。
- Domino's Pizza(DPZ:4.8%↘)
- 通期売上高見通しを引き下げた。
10/14
- インフレ抑制のためにFRBがさらなる利上げを余儀なくされるとの見方が強まった。
- Oracle(ORCL:8.8%↘)、CoreWeave(CRWV:15%↘)、Nebius(NBIS:10%↘)
- Dell(DELL:11.4%↘)、Hewlett Packard Enterprise(HPE:8.2%↘)
- Barclaysが両社の投資判断をオーバーウェイトからイコールウェイトに引き下げた。
- Philadelphia SE Semiconductor Index(SOX:4.3%↘)
- 6営業日連続の反落となり、2025年5月以来最長の続落を記録した。
- Advanced Micro Devices(AMD:5.7%↘)、Intel(INTC:4.6%↘)、Marvell Technology(MRVL:8.7%↘)
- Apple(AAPL:0.5%↗)
- 時価総額は終値ベースで初めて5兆ドルを突破した。
- Bank of America(BAC:4.8%↘)
- 潜在的なマネーロンダリングの検知漏れに対する規制罰金に備え、12億ドルの引当金を計上したことで、同行の第3四半期利益が減少した。
- Morgan Stanley(MS:3.0%↘)
- 四半期利益が増加した。
- Bending Spoons(BSP:41%↘)
- Berkshire HathawayがVimeoやAOLを保有する同社に、さらに3億3000万ドルを出資した。
10/15
- Nasdaq Compositeは0.1%上昇し、4月以来最大のザラ場でのリバウンドを記録した。
- S&P 500も0.3%上昇し、3ヶ月余りで最大の反転となった。
- DJIAは1.1%という大幅な上昇を見せた。
- 本日の市場を支えたのは非ハイテク株の取引だった。実際に、大半のセクターが値上がりで一日を終えた。ヘルスケア、素材、金融、一般消費財の各セクターは1%以上上昇した。
- 投資家にとっての重要な教訓は、さまざまな変動はあるものの、今日の市場の動きが、AI関連銘柄から資金を引き揚げる動き(ローテーション)を加速させていることを示唆している、という点だ。
- 債券市場も利回りの低下が続いた。
- 10年債利回りと30年債利回りは2025年以来最大の単日低下を記録し、それぞれ5.1%と5.4%に落ち着いた。
- 10年債利回りが5%に戻るという考えが現実味を帯びてきた。今後の課題は、これらの利回りがどこまで低下を続けられるかだ。
- Eli Lilly(LLY:3%↗)、UnitedHealth(UNH:2.8%↗)
- Walmart(WMT:1.4%↗)
- Deutsche BankがWalmartの格付けを引き上げた。
- TSMC(TSM:1.80%↘)
- 堅調なAI特需を背景に6四半期連続で過去最高益を更新した。
- 2027年に対して慎重な見方を示した。
- Nvidia(NVDA:1.8%↘)
- Dell Technologies(DELL:6.9%↘)、Hewlett Packard Enterprise(HPE:7.1%↘)
- 両社とも、金利上昇の影響を受けるAI関連企業への懸念に関連して急落した。
- Philadelphia Semiconductor Index(SOX:0.9%↘)
- 7セッション連続の下落となった。
- 10年物米国債利回りは後退したものの、原油高に伴うインフレ懸念から、複数年にわたる高値圏にとどまった。
- 「新築の戸建て住宅であれ、巨大なデータセンターであれ、あらゆるものを資金調達するコストが上昇しており、それが株式市場の多くの局面に影響を与えている。今日最もパフォーマンスが良いのは、景気循環に左右されないディフェンシブ企業だ。S&P 500は約19倍の予想利益で取引されており、2023年以来のほぼ最低水準にある。同指数の比較的低い株価収益率の評価は、人工知能の巨頭たちによってもたらされた莫大な利益成長の最終的な終焉を投資家が織り込みつつあることを示唆している。」(Argent Capital Management)
- 「大型銘柄の間で小幅なローテーションが起きているが、これは以前にも見た光景だ。数ヶ月ごとにこれが持ち上がり、人工知能への懸念が生じているようだ。」(Themis Trading)
- Rocket Lab(RKLB:6.6%↘)
- 新開発された大型ロケットNeutronの初打ち上げが来年に延期されたと発表した。
- FMC(FMC:30%↘)
- 第3四半期の見通しを大幅に引き下げた。
10/16
- Nasdaq Compositeは週間で4%を超える下落を記録し、6月以来で最悪のパフォーマンスとなった。
- 借入コストの上昇が予想される中、巨額の負債を抱えるAIインフラ企業が借入金を返済するための利益を期限内に上げられないのではないかと懸念された。
- CoreWeave(CRWV:12%↘)
- 過去5営業日での下落率は約25%に達した。
- 同社の債券も今週急激に売り込まれ、利回りは15%を超えて上昇した。
- CoreWeave(CRWV:12%↘)
- Broadcom(AVGO:3.6%↘)
- Philadelphia SE Semiconductor Index(SOX:2.5%↘)
- 借入コストの上昇が予想される中、巨額の負債を抱えるAIインフラ企業が借入金を返済するための利益を期限内に上げられないのではないかと懸念された。
- 原油価格も中東の供給不安を背景に3%を超えて急騰した。WTI先物は1バレル101ドルを上回って週の取引を終えた。
- 米10年国債利回りは、イランでの戦争勃発以来で最大の週間低下幅を記録した後、5.1%を下回った。
- ハイテク株の下落にもかかわらず、実際には大半のセクターが週間で上昇して取引を終えており、ハイテク分野から他の領域へのセクターローテーションが起きていることを示唆している。
- 生活必需品セクター(5%↗)、エネルギーセクター(5%↗)
- 投資家にとっての課題は、ハイテク株が市場全体に対してどれほど巨大な影響力を持っているかという点だ。
- 「市場には一定の恐怖感があります。特に高止まりする原油価格は株式のPERに重くのしかかる傾向があり、そのため投資家らはさらなるリスクを取るのではなく、週末に向けて慎重姿勢を強めているのだと思います。」(U.S. Bank Wealth Management)
- Anthropicの既存投資家の一部や見込み投資家らは、同社の今後のIPOにおける評価額の引き下げを検討している。(Reuters)
- 来週からは、Tesla、Meta Platforms、Procter & Gambleの決算発表を皮切りに、第3四半期決算シーズンが本格化する。
- アナリストらは、AI関連の巨大時価総額銘柄が牽引する形で、四半期利益が30%以上急増すると予測している。(LSEG)
- Tesla(TSLA:2.5%↘)
- SpaceXと共同開発した、ロケット式のスラスターを搭載する新型ロードスターを発表した。
- Netflix(NFLX:2.9%↘)
- 元Disney幹部のピーター・ライス氏を最高コンテンツ責任者(CCO)に任命した。
2.主要経済指標
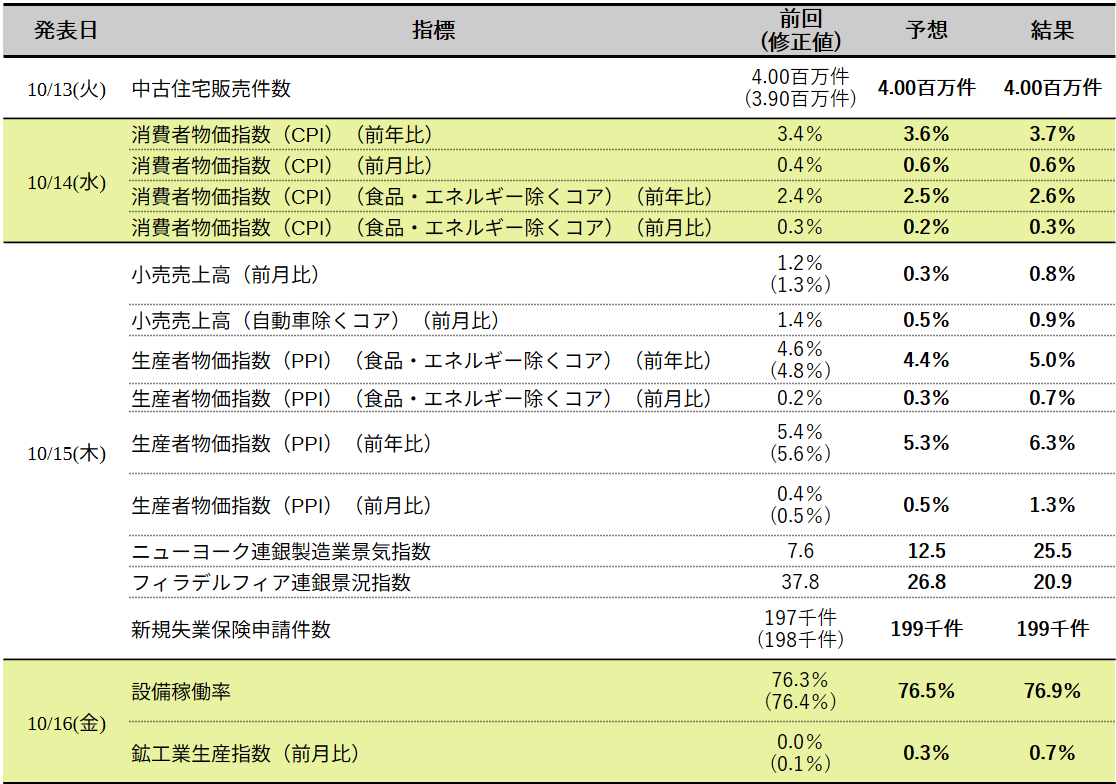
2-1.マーケット記事斜め読み(②経済指標関連)
10/14
- 労働統計局発表のデータによると、ガソリン価格の急騰に加え、エネルギー以外の分野にも価格上昇の圧力が広がったことで、9月の米消費者物価の上昇ペースが加速した。
10/15
- 9月の米生産者物価は、財やサービスのコスト上昇を背景に4年半ぶりの大幅な伸びを記録した。
- インフレがエネルギー製品以外にも広がりつつある最新の兆候となった。
2-2.マーケット記事斜め読み(③FRB関連)
10/12
- 「インフレと戦うためにより制限的な金融政策スタンスへと比較的速やかに移行すべきである。インフレはより広範囲に及ぶようになっており、企業の価格設定計画に影響を与え始めていると感じている。」(クリーブランド連銀のハマック総裁)
- トレーダーらはFRBが今月に利上げを行う確率を金曜日の17.7%から約22%へと織り込んでいた。(FedWatch)
10/14
- 「インフレ退治のための利上げ圧力がFRBにかかるため、投資家は米消費者物価の結果を好感していない。インフレは市場にとってもFRBにとっても、依然として最大の敵だ。」(50 Park Investments)
- 金利トレーダーが織り込む今月のFRBによる利上げ確率は、火曜日の22%から37%に上昇した。(FedWatch)
10/15
- 金利トレーダーは、FRBが12月の政策会合で利上げを行う確率を67%と織り込んでおり、水曜日の62%から上昇している。
10/16
- ウォーッシュFRB議長は、米国の経済力について楽観的な見方を示し、長引くエネルギーショックやインフレ抑制のための金融引き締めが続く中、世界経済がこれほど持ちこたえていることに驚きを表明した。
- 市場では、FRBが今月の金利を据え置くとの見方が強まっている。
- 12月と1月にそれぞれ25bpsの利上げが行われると予想している。(Barclays)
3.投資状況(Performance&Market Value)
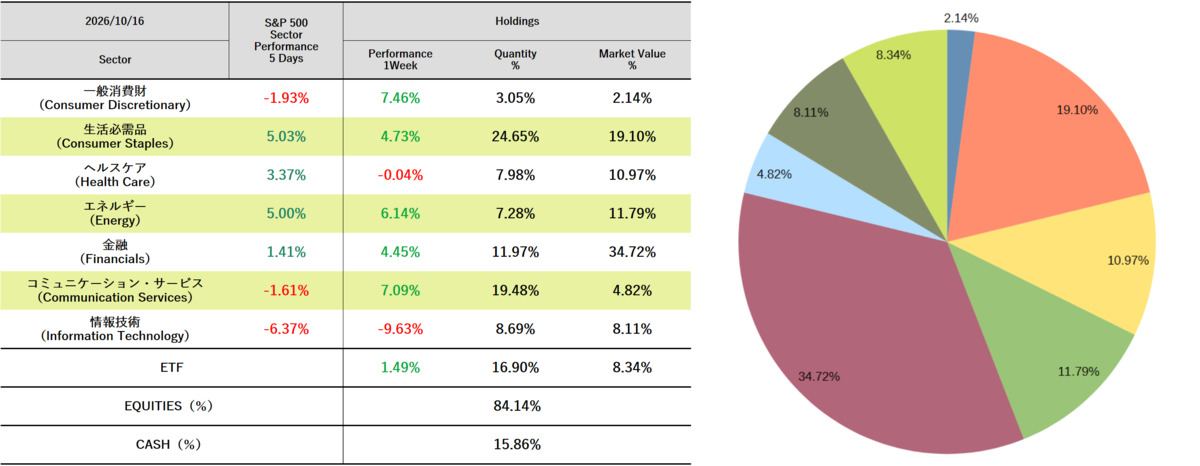
【ある長期投資家の独白】
▼テスラが待望の車をお披露目しましたね。
発表会でのデモ映像を見て、相当昔の007映画(Live&Let Die)を思い出したのは私だけでしょうか。映画の中で、車が空を飛びましたがロケットみたいだったし、翼があったような気もするので、車単体だけであれだけ姿勢制御できるのは、もの凄い技術進歩です。だけど、マスク自身も「これは安全な車ではない」と言っていますので、欲しいとは思いませんが、発売までには、プロモーションも兼ねてハリウッド映画あるいはオリンピックで使われるかもしれません。それよりも、以前から絶えずささやかれてきたようにSpaceXとTeslaが合併する可能性がかなり高まったと思います。今回の発表でTeslaは単なるEVメーカーではなく、空飛ぶEVメーカーとなりました。合併によって業務効率が向上し、事業の重複が解消・収益改善につながり、世界最大級の企業グループの誕生になるでしょう。前週に続き、イーロン・マスク恐るべしです。
- 購入:ETFの保有銘柄の一つを追加購入
- 売却:なし
- 配当金:なし
【過去記事】
最後まで読んでいただきありがとうございます。
では、また。
<免責事項>
ここに記載した情報はあくまでも個人のためのものであり、投資のための助言を目的とするものではありません。掲載している情報は、可能な限り正確を期すよう努めておりますが、誤情報であったり、古くなっている場合があります。また、当サイトに掲載された内容によって生じた損害等の一切の責任を負いかねますことをご了承ください。
